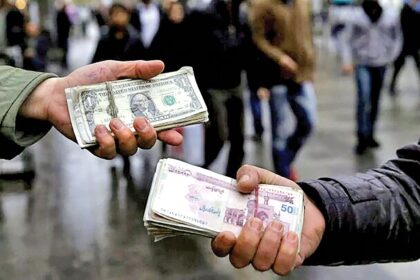


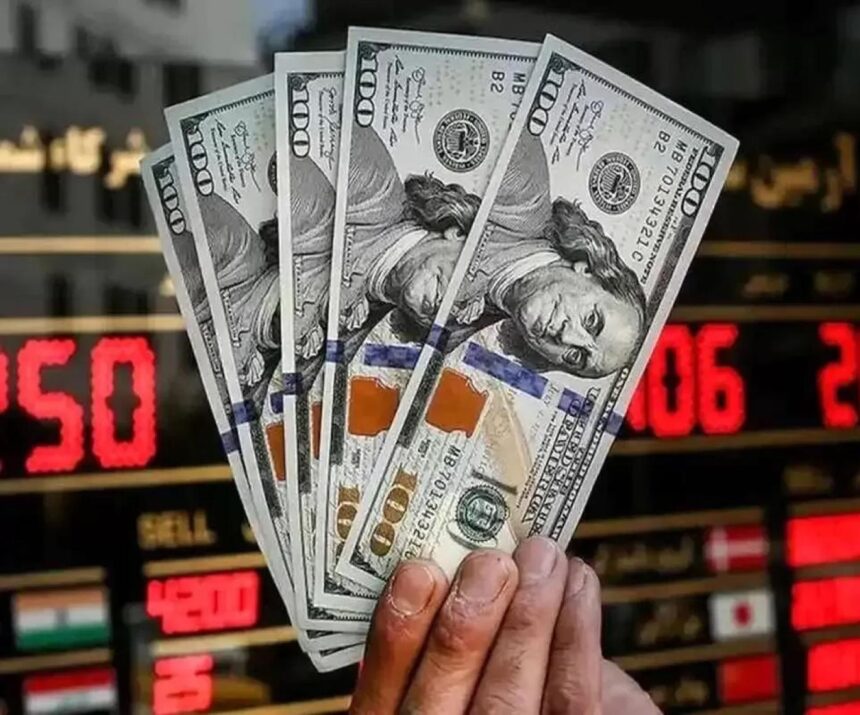
مهستان؛ سجاد بیاضی: در ماههای اخیر، با عبور نرخ دلار در بازار آزاد از مرز ۲۳۰ هزار تومان، پدیدهای که کارشناسان بازار مسکن آن را «مسکنهای دلاری» مینامند دوباره پررنگ شده است: در مناطق مرفهنشین تهران، آپارتمانهایی که با نیروی کار و مصالح ریالی ساخته شدهاند، با قیمت دلاری معامله میشوند. مجید گودرزی، کارشناس بازار مسکن، این روند را «مصداق بارز کلاهبرداری» توصیف کرده و ریشه آن را به دورهای برمیگرداند که نرخ ارز طی هشت سال حدود ۹۰۰ درصد رشد کرد. طبق گزارشهای میدانی پیشین، بخش قابلتوجهی از این واحدهای دلاریقیمتگذاریشده اساساً خالی میمانند و خریدارشان عمدتاً تاجران ایرانی مقیم خارج از کشورند که بهدنبال حفظ ارزش دارایی، نه سکونت، هستند.
این فقط یک خبر حاشیهای بازار مسکن نیست؛ نشانهای از پدیده گستردهتری است که اقتصاددانان آن را «دلاریشدن» (Dollarization) مینامند: وضعیتی که در آن یک ارز خارجی، معمولاً دلار آمریکا، بهجای پول ملی، یک یا چند کارکرد اصلی پول را در یک اقتصاد ایفا میکند.
دلاریشدن چیست، و چرا طیفی از حالتها دارد؟
اقتصاددانان پول را بر اساس سه کارکرد تعریف میکنند: واحد شمارش (Unit of Account، یعنی چیزی که قیمتها با آن اعلام میشود)، ذخیره ارزش (Store of Value، یعنی چیزی که برای پسانداز نگه داشته میشود)، و وسیله مبادله (Medium of Exchange، یعنی چیزی که برای خرید روزمره استفاده میشود). دلاریشدن بهندرت یکشبه و در هر سه کارکرد همزمان رخ میدهد؛ برعکس، طبق نظریه «جانشینی پول» که اقتصاددانانی مانند گیرمو کالوو و کارلوس وگ در دهه ۱۹۹۰ صورتبندی کردند، این فرایند معمولاً مرحلهبهمرحله پیش میرود: نخست دلار بهعنوان ذخیره ارزش وارد میشود (مردم پساندازشان را به دلار تبدیل میکنند)، سپس بهعنوان واحد شمارش برای معاملات بزرگ (مثل مسکن و خودرو) بهکار میرود، و در بحرانیترین حالت، حتی معاملات روزمره کوچک هم به دلار انجام میشود.
بر همین اساس، دو نوع دلاریشدن باید از هم تفکیک شود:
دلاریشدن رسمی (Official Dollarization): دولت بهطور قانونی پول ملی را کنار میگذارد و دلار را ارز رسمی کشور اعلام میکند؛ مثل اکوادور و السالوادور.
دلاریشدن غیررسمی یا واقعی (De Facto / Unofficial Dollarization): پول ملی همچنان بهطور رسمی وجود دارد، اما در عمل و بهصورت خودجوش، بخش بزرگی از فعالیت اقتصادی -بهویژه پسانداز و معاملات بزرگ- به دلار انجام میشود؛ دقیقاً وضعیتی که امروز در ایران، لبنان و تا حدی ترکیه دیده میشود.
نمونههای جهانی دلاریشدن رسمی
اکوادور (۲۰۰۰): کلاسیکترین نمونه دلاریشدن برای مهار ابرتورم. اکوادور در دهه ۱۹۹۰ با ترکیبی از نوسان شدید قیمت نفت، فساد مالی مزمن و فروپاشی نظام بانکی مواجه بود؛ پول ملی (سوکره) در یک دوره کوتاه ۷۵ درصد از ارزش خود را از دست داد. در ژانویه ۲۰۰۰، دولت با کمک صندوق بینالمللی پول تصمیم گرفت سوکره را بهطور کامل از گردونه اقتصاد خارج و دلار را جایگزین کند. بانک مرکزی اکوادور با تثبیت نرخ تبدیل سوکره به دلار (در حدود ۲۵ هزار سوکره به ازای هر دلار) و سپس تبدیل کامل پایه پولی کشور -یعنی اسکناسهای در گردش و سپردههای بانکی- به دلار، عملاً سوکره را از چرخه اقتصاد خارج کرد. نتیجه، تثبیت نسبتاً سریع ارزش اسمی پول و توقف ابرتورم بود، هرچند رساندن نرخ تورم سالانه از حدود ۱۰۰ درصد به ارقام تکرقمی، برخلاف تصور رایج، یک فرایند آنی نبود و حدود دو تا سه سال طول کشید. هزینه این تثبیت هم سنگین بود: ازدسترفتن کامل استقلال بانک مرکزی، آسیبپذیری در برابر تصمیمات فدرالرزرو آمریکا (که اکنون عملاً سیاست پولی اکوادور را هم تعیین میکند)، و فقدان کامل ابزار برای واکنش به شوکهای اقتصادی داخلی مثل خشکسالیهای اخیر که بخش کشاورزی را بیش از ۶۰ درصد نسبت به هدفگذاری کاهش داد.
السالوادور (۲۰۰۱): برخلاف اکوادور، انگیزه اصلی السالوادور مهار تورم نبود، بلکه جذب سرمایهگذاری خارجی و تسهیل ورود حوالههای میلیاردی مهاجران السالوادوری شاغل در آمریکا بود. این کشور در ژانویه ۲۰۰۱ واحد پول خود، کولون، را بهطور کامل با دلار جایگزین کرد. اما طبق تحلیل ویکیپدیا از این تجربه، دلاریشدن سرعت رشد صادرات السالوادور را نیز کاهش داد، چون این کشور دیگر نمیتوانست همچون رقبای در حال توسعهاش (مثل چین) از کاهش ارزش پول ملی برای رقابتپذیرتر کردن کالاهایش استفاده کند؛ ابزاری که با ازدسترفتن پول ملی، برای همیشه از دسترس دولت خارج شد. جالب اینکه دو دهه بعد، در ۲۰۲۱، همین کشور با پذیرش بیتکوین بهعنوان ارز قانونی دوم، بار دیگر وارد یک آزمایش پولی جسورانه شد.
دلاریشدن غیررسمی؛ نمونه ایران
آنچه در ایران رخ میدهد، نوع دوم و پیچیدهتر این پدیده است. برخلاف اکوادور که یک تصمیم دولتی و یکباره بود، دلاریشدن ایران محصول میلیونها تصمیم فردی و پراکنده است که بهمرور شکل گرفته -واکنشی خودجوش به فرسایش مستمر اعتماد به ریال.
در حوزه پسانداز و ذخیره ارزش، این پدیده کاملاً جاافتاده است: تبدیل سریع پسانداز به دلار یا طلا، به رفتار پیشفرض میلیونها خانوار ایرانی تبدیل شده، بهویژه در دورههای جهش ارزی مانند هفتههای اخیر که نرخ دلار آزاد از ۲۳۲ هزار تومان هم عبور کرده است.
در حوزه واحد شمارش، شواهد میدانی نشان میدهد این پدیده از پسانداز صرف فراتر رفته و به قیمتگذاری کالاهای بادوام رسیده است. طبق گزارش «دنیای اقتصاد»، از سال ۱۳۹۶ تاکنون، رصد قیمت دلاری آپارتمان در تهران به یک شاخص تحلیلی جاافتاده در بازار مسکن تبدیل شده -شاخصی که نشان میدهد فعالان بازار، حتی وقتی قیمت به ریال اعلام میشود، ذهنی آن را به دلار محاسبه و مقایسه میکنند. در نمونههای افراطیتر، همانطور که در بازار مسکن مناطق لوکس تهران دیده میشود، قیمتگذاری و حتی پرداخت مستقیماً به دلار انجام میشود؛ روندی که به گفته کارشناسان، اغلب برای دور زدن مصوبات و کنترلهای دولتی صورت میگیرد.
نکته قابلتوجه، رابطه متغیر میان قیمت دلاری مسکن و نرخ ارز است. طبق تحلیل دنیای اقتصاد از پنج دوره چرخش قیمت دلاری آپارتمان از سال ۹۶ تاکنون، ریسک جنگ در ماههای اخیر باعث شده روند قیمت مسکن و قیمت دلار، برخلاف الگوی معمول گذشته، از هم جدا شوند و مهرماه ۱۴۰۴ حتی رکورد پایینترین ارزش دلاری آپارتمان طی پنج سال اخیر ثبت شود -نشانهای از اینکه در دورههای ریسک بسیار بالا، حتی دلار هم دیگر تنها معیار واحد رفتار بازارها نیست.
چرا این پدیده «راهحل» نیست، حتی اگر حس امنیت بدهد
از منظر یک خانوار یا سرمایهگذار منفرد، دلاریشدن کاملاً منطقی است: در شرایطی که نرخ تورم رسمی بالای ۶۰ تا ۷۰ درصد گزارش میشود، نگهداشتن دارایی به ریال، معادل پذیرفتن یک زیان تقریباً قطعی است. اما آنچه در سطح خرد یک تصمیم عقلانی است، در سطح کلان یک مسئله جدی برای سیاستگذار پولی میسازد؛ به چند دلیل مشخص:
نخست، تضعیف کانال انتقال سیاست پولی. وقتی بخش بزرگی از داراییها و قیمتگذاریها به دلار محاسبه میشود، ابزارهای استاندارد بانک مرکزی (مثل تغییر نرخ بهره یا عملیات بازار باز) اثرگذاری خود را روی تصمیمهای اقتصادی مردم از دست میدهند؛ چون مبنای تصمیمگیری آنها دیگر ریال نیست.
دوم، ازدسترفتن حقالضرب پولی (Seigniorage). دولتها بخشی از هزینههای خود را از طریق انتشار پول ملی تأمین میکنند. هرچه دلاریشدن گستردهتر شود، این منبع درآمد برای دولت محدودتر میشود -که بهطور متناقض، میتواند فشار برای چاپ پول بیشتر روی همان بخش باقیمانده اقتصاد ریالی را تشدید کند.
سوم، و شاید مهمترین نکته، پدیده «چسبندگی» یا هیسترزیس دلاریشدن است. پژوهشهای متعدد اقتصادی (از جمله کارهای بنیادین کالوو و وگ) نشان دادهاند وقتی دلاریشدن غیررسمی از یک آستانه معین عبور میکند، حتی اگر تورم بعدها کاهش یابد و ثبات نسبی بازگردد، مردم بهسادگی به ریال بازنمیگردند. دلیلش «اثر شبکهای» است: تا وقتی بقیه بازار به دلار قیمت میگذارند و پسانداز میکنند، بازگشت انفرادی به ریال، فرد را در برابر ریسک بازار تنها میگذارد. این یعنی دلاریشدن، برخلاف بسیاری از بحرانهای اقتصادی دیگر، یک وضعیت بهسادگی بازگشتپذیر نیست.
راهحل چیست؛ چگونه میتوان از گسترش بیشتر دلاریشدن جلوگیری کرد
تجربه جهانی نشان میدهد ممنوعیت صرف معاملات دلاری (که در ایران هم بارها اعلام و اجرا نشده باقی مانده) بهتنهایی کارساز نیست؛ چون مردم به نماد نمیجنگند، به بیاعتمادی به ریال واکنش نشان میدهند. راهحل واقعی باید همان ریشه را هدف بگیرد، نه علامتش را. چند سیاست مشخص در این زمینه در کشورهای دیگر آزموده شدهاند:
۱. ساختن یک واحد شمارش داخلی و شاخصگذاریشده با تورم، بهجای دلار. شیلی از سال ۱۹۶۷ واحدی به نام «یواف» (Unidad de Fomento) ایجاد کرد که ارزشش هرروز بر اساس تورم رسمی تعدیل میشود. امروز اکثر وامهای مسکن، اجارهبها، و حتی برخی قراردادهای دولتی شیلی بهجای پزوی معمولی یا دلار، بر مبنای «یواف» قیمتگذاری میشوند؛ مردم میدانند ارزش این واحد با تورم عقب نمیماند، پس نیازی به فرار به دلار برای حفظ ارزش ندارند. بولیوی هم سازوکار مشابهی بهنام «یوافوی» برای وامها و مستمریها دارد. چنین ابزاری برای ایران، بهویژه در بازار اجاره و وام مسکن، میتواند بخشی از انگیزه دلاریکردن قراردادها را از بین ببرد -بدون آنکه نیاز به ممنوعیت اجباری باشد.
۲. مثبتکردن نرخ بهره واقعی. وقتی نرخ سود بانکی بهطور مداوم پایینتر از تورم باشد، نگهداشتن ریال در بانک یک زیان تضمینشده است. اصلاح این شکاف -هرچند از نظر سیاسی دشوار- مستقیمترین راه برای بازگرداندن جذابیت داراییهای ریالی است.
۳. یکسانسازی و شفافسازی نرخ ارز. وجود همزمان نرخ رسمی، نیمایی و آزاد، خودش پیام میدهد که حتی دولت هم به یک عدد واحد برای ارزش ریال باور ندارد. تکنرخیکردن ارز، سیگنال روشنی به بازار میدهد که سیاستگذار به ثبات همان یک نرخ متعهد است.
۴. انضباط مالی و توقف تأمین مالی تورمی کسری بودجه. دلاریشدن، در نهایت، واکنشی به انتظار تورم آینده است؛ و آن انتظار از کسری بودجهای سرچشمه میگیرد که با استقراض از بانک مرکزی پوشش داده میشود. بدون مهار این ریشه، هر سیاست دیگری صرفاً مسکن موقت خواهد بود.
۵. اعتبارسازی تدریجی و پایدار، نه اعلامیههای مقطعی. شاید مهمترین درس تجربههای موفق (نمونه پرو که طی نزدیک به دو دهه، از اوایل ۲۰۰۰ تا میانه دهه ۲۰۱۰، سهم دلار از سپردهها و تسهیلات بانکیاش را با ترکیبی از سیاستهای احتیاطی و ثبات پولی پایدار بهطور قابلتوجهی کاهش داد) این باشد که کاهش دلاریشدن، فرایندی تدریجی و چندساله است که فقط با تکرار مداوم ثبات -نه یک یا دو سال خوب- به تغییر رفتار مردم منجر میشود. دقیقاً به همان دلیل هیسترزیس که پیشتر توضیح داده شد: بازگشت اعتماد، کندتر و دشوارتر از فروپاشی آن است.
جمعبندی: نشانهای که خودش را تقویت میکند
دلاریشدن، چه در نسخه رسمی اکوادور و السالوادور و چه در نسخه خزنده و غیررسمی ایران، از دل یک واقعیت مشترک بیرون میآید: فروپاشی اعتماد به توان پول ملی برای حفظ ارزش. تفاوت اکوادور و السالوادور با ایران این است که آنها این واقعیت را رسماً پذیرفتند و نهادینه کردند -با هزینه ازدستدادن کامل استقلال پولی. ایران، در مقابل، در وضعیتی معلق قرار دارد: نه دلاریشدن را رسمیت بخشیده و نه توانسته جلوی گسترش خزنده آن را در حوزههای حساسی مثل بازار مسکن بگیرد.
این وضعیت میانی، بدترین حالت ممکن برای یک سیاستگذار پولی است: بانک مرکزی همچنان مسئولیت رسمی کنترل تورم و نرخ ارز را بر عهده دارد، اما ابزارهایش روی بخش روبهرشدی از اقتصاد که عملاً بر مدار دلار میچرخد، اثر چندانی ندارد. تا زمانی که ریشه اصلی این پدیده -یعنی نبود اطمینان به ثبات بلندمدت ارزش ریال- برطرف نشود، دلاریشدن نه یک راهحل، بلکه دقیقترین دماسنج موجود برای اندازهگیری فاصله میان سیاستگذار پولی و واقعیت روزمره بازار خواهد بود. راه بازگشت، همانطور که تجربه شیلی و پرو نشان میدهد، وجود دارد؛ اما نه از مسیر ممنوعیت و شعار، بلکه از مسیر بلندِ اعتبارسازی پایدار.