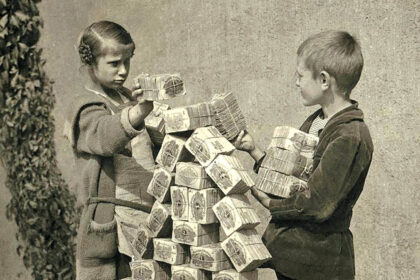


مهستان؛ سجاد بیاضی: برزیل تا اوایل دهه ۱۹۹۰ به یکی از نمادهای تورم مزمن جهان تبدیل شده بود؛ کشوری که در برخی سالها تورم سالانهاش از ۲۰۰۰ درصد فراتر رفت. اما آنچه برزیل را از بسیاری کشورهای دیگر با سابقه مشابه متمایز میکند، این نیست که دچار ابرتورم شد؛ بلکه این است که سرانجام، پس از چهار برنامه اصلاحی ناکام، توانست با برنامه پنجم -«پلن رئال» (Plano Real) در سال ۱۹۹۴- این چرخه را برای همیشه بشکند. این تجربه، امروز یکی از موفقترین و کمهزینهترین برنامههای تثبیت اقتصادی در تاریخ اقتصاد جهان شناخته میشود؛ کمهزینه از این نظر که برخلاف بسیاری از تثبیتهای مشابه، بدون رکود شدید یا بیکاری انفجاری به نتیجه رسید.
چند فکت کلیدی درباره پلن رئال
- پیش از پلن رئال، برزیل بین سالهای ۱۹۸۶ تا ۱۹۹۴ پنج بار پول ملی خود را عوض کرد: کروزیرو، کروزادو، کروزادو نوو، کروزیرو (دوباره)، کروزیرو رئال، و سرانجام رئال.
- تورم سالانه برزیل در ۱۹۹۰ به حدود ۲۹۴۸ درصد رسید؛ در آستانه معرفی پلن رئال در ژوئن ۱۹۹۴، نرخ تورم ۱۲ماهه به نزدیک ۴۹۲۳ درصد رسیده بود.
- واحد محاسباتی URV که پایه پلن رئال بود، حدود ۴ ماه (مارس تا ژوئن ۱۹۹۴) پیش از معرفی پول واقعی مورد استفاده قرار گرفت.
- نرخ فقر برزیل از حدود ۴۱٫۶ درصد در ۱۹۹۳ به ۳۳٫۸ درصد در ۱۹۹۵ کاهش یافت؛ تقریباً ۱۰ میلیون نفر از زیر خط فقر خارج شدند.
- رئال، پس از بیش از سه دهه، هنوز واحد پول رسمی برزیل است؛ برخلاف چهار پول قبلی که هرکدام کمتر از چند سال دوام آوردند.
چرا تثبیتهای قبلی برزیل شکست خوردند؟
پیش از پلن رئال، برزیل چهار برنامه تثبیت را در فاصله سالهای ۱۹۸۶ تا ۱۹۹۱ تجربه کرده بود («پلن کروزادو»، «پلن برسر»، «پلن ورائو» و «پلن کولور»). همه این برنامهها یک ویژگی مشترک داشتند: تلاش برای متوقفکردن تورم از طریق کنترل مستقیم قیمتها و دستمزدها، بدون اصلاح همزمان و جدی کسری بودجه دولت. این الگو دقیقاً همان چیزی است که اقتصاددانانی مثل رودریگر و ساکس در نقد «تثبیتهای ارتدوکس ناقص» توضیح دادهاند: وقتی ریشه مالی تورم دستنخورده باقی میماند، کنترل قیمتها فقط تورم را سرکوب میکند، نه حذف؛ و بهمحض بازگشایی قیمتها، تورم با شدت بیشتری بازمیگردد.
نکته نظری دوم که در طراحی پلن رئال نقش کلیدی داشت، مفهوم «اینرسی تورمی» (Inertial Inflation) است؛ ایدهای که اقتصاددانان برزیلی مانند پرسیو آریدا و آندره لارا رسنده مطرح کردند. طبق این نظریه، در اقتصادهایی که سالها با تورم بالا زندگی کردهاند، قراردادها، دستمزدها و قیمتها بهطور خودکار بر اساس تورم گذشته «شاخصگذاری» (Indexed) میشوند. این شاخصگذاری خودش تورم را در چرخه بعدی تکرار میکند، حتی اگر عامل اولیه تورم (مثلاً کسری بودجه) دیگر وجود نداشته باشد. مشکل اصلی، بنابراین، نهفقط حجم پول، بلکه حافظه ساختاری اقتصاد از تورم گذشته بود.
راهحل خلاقانه: واحد پولی موازی پیش از پول واقعی
پلن رئال، معمار اصلیاش وزیر دارایی وقت و بعدها رئیسجمهور برزیل، فرناندو هنریکه کاردوزو، یک راهکار غیرمعمول برای حل مسئله اینرسی تورمی طراحی کرد: پیش از معرفی پول جدید، دولت یک واحد محاسباتی موازی به نام «URV» (Unidade Real de Valor) ایجاد کرد. این واحد، پول واقعی نبود و کسی نمیتوانست با آن معامله کند؛ صرفاً یک «خطکش» ثابت برای قیمتگذاری بود که روزانه بر اساس نرخ تورم بهروزرسانی میشد.
طی چند ماه، دولت از کسبوکارها، کارفرمایان و حتی قراردادهای اجاره خواست قیمتها و دستمزدها را هم به کروزیرو (پول قدیمی و بیثبات) و هم به URV اعلام کنند. این مرحله انتقالی، عملاً یک «دوره تمرین» برای کل اقتصاد بود؛ مردم بهتدریج یاد گرفتند به یک واحد باثبات فکر کنند، بدون آنکه هنوز واقعاً از پول قدیمی جدا شده باشند. وقتی در ژوئیه ۱۹۹۴ پول جدید («رئال») با برابری تقریباً یکبهیک با URV معرفی شد، اقتصاد برزیل عملاً از قبل به آن عادت کرده بود؛ گذاری که در بسیاری از کشورهای دیگر (مثل آلمان ۱۹۲۳ یا مجارستان ۱۹۴۶) بهشکل شوک ناگهانی و پرهزینه رخ داده بود، در برزیل بهصورت تدریجی و کماصطکاک انجام شد.
اصلاح مالی؛ نیمه پنهان اما تعیینکننده برنامه
آنچه پلن رئال را از چهار برنامه ناکام پیشین متمایز کرد، فقط بخش نمادین و ارتباطی آن نبود. همزمان با معرفی URV و سپس رئال، دولت برزیل مجموعهای از اصلاحات مالی جدی را نیز اجرا کرد: کاهش کسری بودجه از طریق افزایش موقت مالیاتها، محدودسازی استقراض دولتهای ایالتی از بانکهای دولتی محلی (که پیش از آن یکی از منابع اصلی رشد نقدینگی بود)، و تقویت استقلال عملیاتی بانک مرکزی برزیل در کنترل حجم پول. بدون این اصلاحات مالی موازی، به گفته بسیاری از تحلیلگران آن دوره، خودِ ابزار URV بهتنهایی احتمالاً به همان سرنوشت چهار برنامه قبلی دچار میشد.
نتیجه: از ۲۰۰۰ درصد به زیر ۱۰ درصد
نتیجه پلن رئال یکی از چشمگیرترین موارد ثبتشده کاهش تورم بدون رکود عمیق بود. تورم برزیل که در ۱۹۹۳ به نزدیک ۲۵۰۰ درصد در سال رسیده بود، ظرف کمتر از دو سال به زیر ۱۰ درصد سالانه رسید. مهمتر از عدد تورم، این بود که این کاهش پایدار ماند؛ برخلاف برنامههای قبلی که ظرف چند ماه یا حداکثر یکیدو سال شکست میخوردند، رئال بهعنوان واحد پول ملی برزیل تا امروز، بیش از سه دهه بعد، پابرجا مانده است.
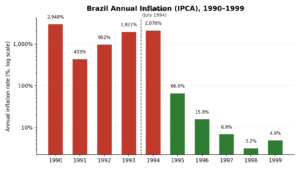
نمودار ۱: تورم سالانه برزیل (شاخص IPCA)، ۱۹۹۰ تا ۱۹۹۹. اعداد تقریبی و برگرفته از دادههای تجمیعی IBGE/بانک جهانی هستند. خطچین، نقطه معرفی پلن رئال (ژوئیه ۱۹۹۴) را نشان میدهد.
نکته قابلتوجه دیگر، اثر اجتماعی این برنامه بود. کاهش شدید و ناگهانی تورم، بهطور خاص به نفع اقشار کمدرآمد برزیل تمام شد؛ چراکه این گروهها برخلاف طبقه متوسط و ثروتمند، معمولاً دسترسی کمتری به ابزارهای محافظت در برابر تورم (مثل حسابهای ارزی یا داراییهای شاخصگذاریشده) داشتند و بیشترین آسیب را از تورم افسارگسیخته میدیدند.
این کاهش فقر، محصول رشد اقتصادی سریع یا برنامه رفاهی جدید نبود؛ برزیل در آن سالها رشد اقتصادی خاصی نداشت. دلیل اصلی این بود که پول مردم بالاخره ارزش خودش را حفظ کرد. در دوره تورم افسارگسیخته، فقیرترین اقشار جامعه بیشترین آسیب را میبینند؛ چون برخلاف طبقه متوسط و ثروتمند که میتوانند پولشان را به دلار، سهام یا داراییهای شاخصگذاریشده تبدیل کنند، افراد کمدرآمد معمولاً دستمزد نقدی میگیرند و آن را سریع خرج میکنند؛ هر روز تأخیر در خرجکردن، یعنی از دست دادن ارزش پول.
به همین دلیل، وقتی تورم متوقف شد، بیشترین سود نسبی نصیب همین گروه شد؛ نکتهای که این نمودار بهخوبی آن را با اعداد نشان میدهد: توقف تورم، خودش یک نوع سیاست ضدفقر بود، حتی بدون هیچ برنامه رفاهی مستقیم.
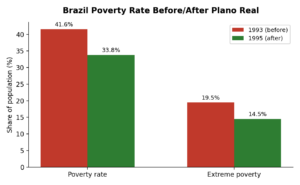
نمودار ۲: نرخ فقر و فقر شدید در برزیل، پیش و پس از پلن رئال (۱۹۹۳ در برابر ۱۹۹۵).
درسها برای اقتصادهای امروزی
تجربه برزیل چند درس مشخص برای هر اقتصادی با تورم مزمن دارد. نخست، مقابله موفق با تورم ریشهدار، نیازمند حل همزمان دو مسئله جداگانه است: عامل اولیه تورم (معمولاً کسری بودجه) و «حافظه تورمی» که در قراردادها و انتظارات جا خوش کرده است؛ حلکردن فقط یکی از این دو، همان اشتباهی است که چهار برنامه نخست برزیل مرتکب شدند.
دوم، گذار تدریجی و برنامهریزیشده به یک واحد پولی جدید، میتواند بسیار کمهزینهتر از یک شوک ناگهانی باشد، بهشرطی که با اعتماد و اصلاح مالی همراه شود؛ صرف تغییر اسم پول یا حذف چند صفر، بدون این پشتوانه، معمولاً نتیجهای شبیه تجربههای ناموفقتر (مانند برخی اصلاحات پولی ونزوئلا) بهدنبال دارد.
سوم، شاید مهمترین درس این باشد که موفقیت پلن رئال، محصول یک تصمیم واحد نبود، بلکه محصول تلفیق سیاست ارتباطی هوشمندانه (URV)، اصلاح مالی جدی، و استقلال روزافزون بانک مرکزی بود؛ ترکیبی که اقتصادهای دچار تورم مزمن امروزی، از آرژانتین تا کشورهای خاورمیانه با کسری بودجه ساختاری، هنوز باید آن را بهطور کامل و همزمان بهکار بگیرند، نه تکهتکه و ناقص.
جمعبندی
داستان پلن رئال برزیل، در نهایت داستان یادگیری از شکست است؛ کشوری که پس از چهار تلاش ناکام، فهمید تورم مزمن را نمیتوان با ترفندهای موقتی درمان کرد. راهحل نهایی، ترکیبی هوشمندانه از روانشناسی اقتصادی (آمادهسازی تدریجی بازار با URV) و انضباط مالی جدی بود؛ ترکیبی که نشان داد حتی ریشهدارترین تورمهای تاریخ اقتصاد هم، با طراحی درست، قابل درماناند -بدون آنکه اقتصاد را وارد یک رکود فاجعهبار کنند.