

مهستان؛ سجاد بیاضی: در هفتههای اخیر، مجموعهای از تصمیمها، از سقفِ روزانه خریدِ تتر تا تعلیقِ برداشتِ غیرحضوریِ پنج پلتفرمِ رمزارزی، یک هدفِ مشترک را دنبال کردهاند: کُندکردنِ گردشِ ریال. در اقتصادی که نقدینگیاش با نرخی بالای ۵۰ درصد رشد میکند و تولیدش حدودِ ۱۰ درصد کوچک شده، این تنها اهرمی است که سیاستگذار در کوتاهمدت در دست دارد. اما بررسیِ معادله مقداریِ پول نشان میدهد سرعتِ گردش ابزارِ سیاستی نیست، بلکه معلولِ انتظارات است؛ سدی که امروز جلوی آن کشیده میشود، جریانِ نقدینگی را متوقف نمیکند و فقط پشتِ خود انباشته میکند. آنچه تورم را بهطورِ پایدار پایین میآورد، اعتبارِ سیاستگذار است، نه اصطکاک در مسیرِ پول.
سرعت؛ متغیرِ پنهانِ معادله
اقتصاددانان از یک قرن پیش، رابطه پول و قیمت را با اتحادی ساده توضیح میدهند که اروینگ فیشر صورتبندی کرد: حاصلضربِ حجمِ پول در سرعتِ گردشِ آن، برابرِ ارزشِ اسمیِ مبادلات است [۱]. در صورتِ رایج، MV=PY؛ M حجمِ پول یا در ادبیاتِ ایران نقدینگی، V تعدادِ دفعاتی که هر تومان در سال دستبهدست میشود، P سطحِ عمومیِ قیمتها و Y تولیدِ حقیقی است. به زبانِ نرخهای رشد، ضریبِ رشدِ قیمتها برابر است با ضریبِ رشدِ نقدینگی ضرب در ضریبِ رشدِ سرعت، تقسیم بر ضریبِ رشدِ تولید. اینجا باید دقیق بود: P سطحِ قیمتهاست و تورم، نرخِ رشدِ آن.
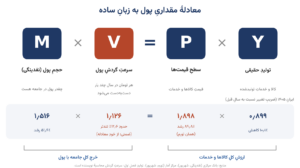
نمودار ۱ — معادله مقداری با اعدادِ ۱۴۰۵: خرجِ کلِ جامعه با پول (M×V) با ارزشِ کلِ کالاها و خدمات (P×Y) برابر است.
در سه متغیر از چهار متغیرِ این معادله، آمار منتشر میشود؛ اما سرعتِ گردش را مستقیم نمیتوان دید و فقط از خودِ معادله میتوان آن را استخراج کرد. همین پنهانبودن، آن را به متغیری فراموششده در سیاستگذاری بدل کرده است، در حالی که در تورمهای بالا، وزنِ آن کمتر از وزنِ چاپِ پول نیست. فیلیپ کیگن در مطالعه کلاسیکش درباره ابرتورمها نشان داد که تقاضا برای نگهداشتنِ پول با انتظارِ تورم بهشدت کاهش مییابد [۲]؛ وقتی مردم انتظار دارند پول هر ماه بخشی از ارزشش را از دست بدهد، آن را سریعتر خرج میکنند یا به کالا و دارایی تبدیل میکنند. به بیانِ دیگر، سرعتِ گردش نه یک ثابتِ فنی، که دماسنجِ اعتماد به پول است.
یک تمایزِ فنی هم برای فهمِ سیاستهای اخیر ضروری است. V در صورتِ MV=PY سرعتِ «درآمدی» است و فقط خرجکردن برای کالاها و خدماتِ نهایی را میشمارد. خرید و فروشِ تتر و دلار معامله دارایی است و جایش در نسخه اولیه فیشر، یعنی MV=PT، است که همه مبادلات را در بر میگیرد [۱]. پس محدودیتِ تسویه مستقیم روی V درآمدی اثر نمیگذارد، بلکه از دو کانالِ غیرمستقیم کار میکند: کاهشِ فشار بر نرخِ ارز که با وقفه به قیمتها منتقل میشود، و اجبارِ موقتِ خانوارها به نگهداشتنِ ریال.
معادله ۱۴۰۵ با اعداد
آمارهای رسمی تصویرِ روشنی از هر چهار متغیر به دست میدهند. به گفته عبدالناصر همتی، رئیسکلِ بانک مرکزی، رشدِ نقطهبهنقطه نقدینگی از ۵۴٫۴ درصد در مرداد به ۵۱٫۶ درصد در شهریور رسیده و رشدِ ششماهه آن ۲۰٫۷ درصد بوده است [۳]. نقدینگی در پایانِ ۱۴۰۴ حدودِ ۱۵ هزار همت بود [۴]؛ با رشدِ ششماهه اعلامشده، حجمِ آن در پایانِ شهریور به حدودِ ۱۸ هزار همت میرسد. در سوی دیگر، تولیدِ ناخالصِ داخلی در فصلِ اولِ ۱۴۰۵ نسبت به سالِ قبل ۱۰٫۱ درصد کوچک شده است [۵] و تورمِ نقطهبهنقطه در شهریور ۸۹٫۸ درصد گزارش شده است [۶].
این ارقام را که در معادله بگذاریم، نتیجه گویاست. نقدینگیِ ۵۱٫۶ درصد بیشتر در برابرِ تولیدِ ۱۰٫۱ درصد کمتر، یعنی حدودِ ۶۹ درصد پولِ بیشتر به ازای هر واحد کالا و خدمت. اگر سرعتِ گردش ثابت میماند، معادله تورمی حدودِ ۶۸٫۶ درصد را پیشبینی میکرد؛ اما تورمِ واقعی ۸۹٫۸ درصد است. شکافِ حدوداً ۲۱ واحد درصدی فقط یک جا مینشیند: سرعتِ گردش، که به این ترتیب حدودِ ۱۲٫۶ درصد تندتر شده است. این عدد «سرعتِ ضمنی» است و هر چه در سه متغیرِ دیگر دیده نشود در آن جمع میشود: اثرِ با وقفه رشدِ نقدینگیِ سالِ گذشته، تفاوتِ شاخصِ قیمتِ مصرفکننده با شاخصِ ضمنیِ تولید، و ناهمزمانیِ دادهها. از این رو بازه ۱۰ تا ۱۵ درصد برآوردِ محتاطانهتری است. با این احتیاط، جهتِ نتیجه روشن است: بخشِ معناداری از تورمِ امروز، محصولِ فرار از ریال است، نه فقط محصولِ چاپِ پول.
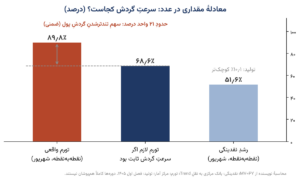
نمودار ۲ — اگر سرعتِ گردش ثابت میماند، تورم حدودِ ۶۹ درصد بود؛ ۲۱ واحدِ اضافه، سهمِ تندترشدنِ گردشِ پول است.
چرا سرعت؟ سه اهرمِ قفلشده
انتخابِ سرعتِ گردش بهعنوانِ هدف، انتخابی از سرِ ناچاری است. سه متغیرِ دیگرِ معادله، دستکم در کوتاهمدت، از دسترسِ بانک مرکزی خارجاند.
نقدینگی تابعِ بودجه است. وقتی کسریِ بودجه از مسیرِ استقراض و اضافهبرداشت تأمین میشود، رشدِ M را نیازِ مالیِ دولت تعیین میکند، نه تصمیمِ سیاستگذارِ پولی. سارجنت و والاس نشان دادند که در چنین رژیمی، بانک مرکزی در نهایت ناچار به پولیکردنِ کسری است و انقباضِ امروز تنها تورمِ فردا را بزرگتر میکند [۷]. به برآوردِ نگارنده، با رشدِ ماهانه حدودِ ۳٫۵ درصدی که از نرخِ سالانه ۵۱٫۶ درصد به دست میآید، هر ماه حدودِ ۶۰۰ همت، یا روزانه حدودِ ۲۰ همت، به حجمِ نقدینگی افزوده میشود.
تولید با بخشنامه برنمیگردد. اقتصادی که با جنگ، محاصره و خاموشیِ صنایع کوچک شده، در کوتاهمدت ظرفیتی برای جذبِ پول ندارد؛ کاهشِ Y بهخودیِ خود فشارِ تورمی است، چون پولِ بیشتر با کالای کمتر روبهرو میشود.
ابزارِ قیمتی کنار گذاشته شده است. راهِ متعارفِ کاهشِ سرعت، جذابکردنِ نگهداریِ پول با نرخِ سودِ حقیقیِ مثبت است. اما نرخِ مرجعِ حدودِ ۲۳ درصد [۸] در برابرِ تورمِ نقطهبهنقطه ۸۹٫۸ درصد [۶] یعنی نرخِ حقیقیِ حدودِ منفی ۳۵ درصد. سپردهگذاری که سالانه بیش از یکسوم قدرتِ خریدش را از دست میدهد، دلیلی برای ماندن در ریال ندارد. در این وضعیت، تنها ابزارِ سریع، ابزارِ مقداری است: اگر نمیتوان نگهداشتنِ پول را جذاب کرد، میتوان جابهجاکردنش را کُند کرد.
جعبهابزارِ ترمز
سیاستهای یک سالِ اخیر یک منطقِ واحد دارند: افزودنِ اصطکاک به مسیرِ تبدیلِ ریال به داراییهای جانشین. پولی که برای تسویه چند روز در صف میماند، در همان مدت نمیتواند دوباره دستبهدست شود. این کانال هم تصادفی انتخاب نشده است: چهار صرافیِ بزرگِ داخلی، که از خرداد امسال در فهرستِ تحریمِ خزانهداریِ آمریکا قرار گرفتهاند، در ۲۰۲۵ حدودِ ۷۸ درصد از ۹٫۹ میلیارد دلار حجمِ مبادلاتِ رمزارزیِ قابلِ ردیابیِ ایران را در اختیار داشتند [۹]؛ یعنی اصلیترین دریچه خروج از ریال به داراییِ دلاری.
| تاریخ | اقدام | کارکرد در معادله |
| ۷ مهر ۱۴۰۴ | سقفِ خریدِ سالانه ۵ هزار دلار و نگهداریِ ۱۰ هزار دلار رمزارزِ دلاری برای هر کاربر [۱۰] | محدودکردنِ حجمِ خروج از ریال |
| اواخرِ شهریور تا ۱۲ مهر ۱۴۰۵ | سقفِ خریدِ روزانه ۲ هزار تتر؛ توقفِ معاملاتِ تتر از ساعتِ ۲۱ تا ۹ صبح [۱۱] | کاهشِ دفعاتِ چرخشِ ریال در روز |
| ۸ مهر ۱۴۰۵ | فروشِ تا ۲ میلیارد دلار اسکناس، حداکثر ۱۰ هزار دلار برای هر بزرگسال [۱۲] | سوپاپِ کنترلشده برای تقاضای ارز |
| ۱۱ مهر ۱۴۰۵ | برنامه مسدودسازیِ حسابها و درگاههای ریالیِ برخی صرافیها [۱۱] | بستنِ ورودیِ ریال به کانال |
| ۲۰ مهر ۱۴۰۵ | تعلیقِ سهروزه برداشتِ غیرحضوریِ پنج پلتفرمِ رمزارزی [۱۳] | تأخیر در تسویه و بازگشتِ پول |
| ۲۲ مهر ۱۴۰۵ | رفعِ محدودیتِ بانکیِ سه پلتفرم؛ دو پلتفرم همچنان محدود [۱۴] | بازشدنِ بخشی از سد پس از دو روز |
جدول ۱ — ابزارهای کُندکردنِ گردشِ پول در کانالِ رمزارز و ارز.
در کنارِ این اصطکاکها، بانک مرکزی با عرضه دلار به نرخهایی نزدیکتر به بازارِ آزاد، نوسانِ نرخ را مهار کرده است؛ گزارشها از کاهشِ نوسانِ دلار از حدودِ ۱۵ درصد به ۱٫۲ درصد پس از این مداخله حکایت دارند [۱۵]. حاصلِ این ترکیب، نوعی آرامشِ اداری است: دلار در بازارِ آزاد، که در ۹ مهر حدودِ ۲۵۹ هزار تومان بود [۱۲]، امروز در حدودِ ۲۶۴ هزار تومان معامله میشود، در حالی که دامنه ۳۰ روزه آن از حدودِ ۲۳۰ تا ۲۷۳ هزار تومان بوده و نسبت به کفِ یک سالِ گذشته حدودِ ۲٫۵ برابر شده است [۱۶]. شکافِ آن با نرخِ رسمیِ بانک مرکزی، حدودِ ۱۸۳ هزار تومان [۱۷]، همچنان بیش از ۴۰ درصد است.
سد، آب را از بین نمیبرد
محدودیتِ تسویه را میتوان به سدی تشبیه کرد که بر رودخانهای پرآب ساخته میشود. سد جریان را کُند میکند، اما آب را از بین نمیبرد؛ مسیرش را عوض میکند و پشتِ دیواره انباشته میشود. در زبانِ معادله مقداری، کاهشِ V تا زمانی که رشدِ M ادامه دارد، تورم را حذف نمیکند، فقط زمانِ ظهورش را جابهجا میکند. شبیهسازیِ ساده زیر این منطق را نشان میدهد: با رشدِ سالانه ۵۱٫۶ درصدیِ نقدینگی و کاهشِ ۱۰٫۱ درصدیِ تولید، سطحِ قیمتها در یک سال حدودِ ۶۹ درصد بالا میرود. اگر سدِ تسویه سرعت را شش ماه ۱۰ درصد کُند کند، در ماهِ ششم سطحِ قیمتها حدودِ ۱۰ درصد پایینتر از مسیرِ عادی است و آمارِ ماهانه تورم آرامتر به نظر میرسد. اما همین که سد باز شود، قیمتها یکباره به مسیرِ اصلی برمیگردند. و اگر تجربه قفلشدنِ پول، تقاضای احتیاطی برای خروج را بالا ببرد و سرعت پس از بازشدنِ سد فقط ۵ درصد بیش از حالتِ عادی شود، سطحِ قیمتها در پایانِ سال به جای ۱۶۹، به ۱۷۷ میرسد.
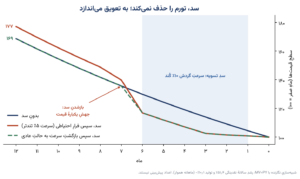
نمودار ۳ — شبیهسازیِ سطحِ قیمتها: سد تورم را حذف نمیکند، فقط زمانِ ظهورش را جابهجا میکند.
شواهدِ هفتههای اخیر هم با این تصویر سازگار است. سدِ ۲۰ مهر پس از دو روز برای سه پلتفرم برداشته شد [۱۴]؛ یعنی خودِ سیاستگذار هم نمیتواند هزینه قفلماندنِ طولانیِ کانالِ تسویه را بپذیرد. دلار هم با وجودِ همه محدودیتها و عرضه اسکناس، در سطحی بالاتر از آغازِ مهر تثبیت شده است [۱۶]. فشار از میان نرفته؛ فقط آرامتر شده است.
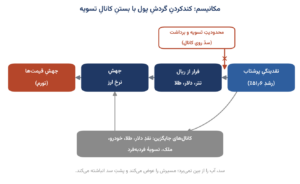
نمودار ۴ — سدِ تسویه، جریانِ نقدینگی را کُند میکند اما آن را به کانالهای جایگزین میفرستد.
سرعتِ گردش، ابزار نیست؛ معلول است
خطای اصلی در این رویکرد، خطای مفهومی است. بانک مرکزی میتواند پایه پولی را کنترل کند، نرخِ بهره را تعیین کند و بر رشدِ اعتبارِ بانکها نظارت کند؛ اما سرعتِ گردش را نمیتواند تعیین کند، چون V حاصلِ تصمیمِ میلیونها خانوار و بنگاه درباره اینکه چه مقدار از داراییشان را به شکلِ ریال نگه دارند. این تصمیم را انتظارِ تورم، نرخِ سودِ حقیقی و اعتماد به ثباتِ قواعد شکل میدهد. وقتی سیاستگذار به جای این عوامل، خودِ رفتار را هدف میگیرد، با همان پدیدهای روبهرو میشود که رابرت لوکاس درباره آن هشدار داده بود: رابطهای که در گذشته پایدار به نظر میرسید، به محضِ آنکه سیاست بر آن بنا شود، تغییر میکند، چون مردم رفتارشان را با قاعده تازه تطبیق میدهند [۱۸].
قانونِ گودهارت در بازارِ ارز. چارلز گودهارت نشان داد هر شاخصی که هدفِ کنترل قرار گیرد، رفتارش عوض میشود [۱۹]. سرعتِ گردش در کانالِ رمزارز پایین میآید، اما در اسکناسِ دلار، طلا و سکه، خودرو، ملک و تسویههای فردبهفرد بالا میرود. سیاست، متغیرِ هدف را در یک کانال اندازه میگیرد و فشار را به کانالهایی میفرستد که دیده نمیشوند.
پارادوکسِ پولِ قفلشده. ارزشِ پول فقط در قدرتِ خریدش نیست، در نقدشوندگیاش هم هست. وقتی خروج از یک حساب یا پلتفرم ممکن است سه روز یا بیشتر طول بکشد، نگهداشتنِ ریال در آن مسیر پرخطرتر میشود و واکنشِ عقلانی، نگهداریِ احتیاطیِ داراییهای بیرون از سیستم است؛ همان رفتارِ احتیاطی که یانوش کورنای در اقتصادِ کمبود توصیف کرد [۲۰]. نتیجه، معکوسِ هدف است: محدودیتی که برای کاهشِ سرعتِ گردش طراحی شده، در میانمدت تقاضا برای ریال را کم و سرعتِ گردشِ آن را بیشتر میکند.
تورم را اعتبار پایین میآورد، نه سرعت. تجربه تاریخی در این باره روشن است. توماس سارجنت در بررسیِ پایانِ چهار ابرتورمِ بزرگِ اروپا پس از جنگِ جهانیِ اول نشان داد که این تورمها نه با کنترلهای اداری، بلکه با تغییرِ معتبرِ رژیمِ مالی و پولی تمام شدند: تعهدِ قابلباور به توقفِ پولیکردنِ کسری و استقلالِ بانک مرکزی؛ و قیمتها یکباره آرام گرفتند، حتی با آنکه حجمِ پول پس از تثبیت همچنان رشد کرد [۲۱]. سازوکارش همان معادله است: وقتی سیاستگذار اعتبار دارد، انتظارِ تورم پایین میآید، مردم پول را نگه میدارند و سرعتِ گردش «خودش» کم میشود. به بیانِ دیگر، کاهشِ پایدارِ V نتیجه اعتبار است، نه جایگزینِ آن.
| معیار | سدِ اداری (محدودیتِ تسویه) | لنگرِ اعتبار (قاعده پولی و مالی) | پیامد برای تورم |
| اثر بر سرعتِ گردش | کاهشِ موقت در یک کانال؛ افزایش در کانالهای دیگر | کاهشِ پایدار، چون انگیزه فرار از پول کم میشود | سد زمان میخرد؛ اعتبار تورم را پایین میآورد |
| اثر بر رشدِ نقدینگی | هیچ؛ جریان ادامه دارد | کاهش، اگر پولیکردنِ کسری متوقف شود | بدونِ کاهشِ M، هر کاهشِ V موقتی است |
| اثر بر انتظارات | بدترشدن؛ هر محدودیت نشانه بحرانِ پیشِ رو است | بهبود؛ قاعده شفاف آینده را پیشبینیپذیر میکند | انتظارات، موتورِ اصلیِ سرعت است |
| هزینه جانبی | چندنرخیشدن، رانتِ دسترسی، آسیب به کسبوکارهای مشروع | هزینه کوتاهمدتِ مالی و سیاسیِ انضباط | هزینه سد پنهان و انباشته است |
| دوام | روزها تا هفتهها | سالها، اگر قاعده حفظ شود | ناپایدار در برابرِ پایدار |
جدول ۲ — سدِ اداری در برابرِ لنگرِ اعتبار.
هزینههایی که دیده نمیشوند
تورمِ انباشته پشتِ سد. ترمز روی V، حجمِ پولی را که منتظرِ خروج است کم نمیکند؛ هر بار که محدودیت برداشته یا کانالِ تازهای باز شود، این ذخیره یکجا حرکت میکند و جهشِ قیمت تندتر از حالتی است که جریان تدریجی بود.
چندنرخیشدن و رانتِ دسترسی. هر اصطکاک میانِ دو بازار، شکافِ قیمت میسازد. وقتی خریدِ تتر سقف دارد، بازارِ اسکناس سهمیه دارد و نرخِ رسمی بیش از ۴۰ درصد با بازار فاصله دارد، دسترسی به هر کانال خودش ارزش پیدا میکند و کسانی که راهِ دورزدن را میشناسند، رانتِ این شکاف را میبرند.
آسیب به اقتصادِ واقعی و فناوریِ مالی. ترمز میانِ مبادله سفتهبازانه و مبادله مشروع فرق نمیگذارد. برای بنگاهی که سرمایه در گردشش به تسویه سریع وابسته است، هر روز تأخیر یعنی هزینه تأمینِ مالیِ اضافه؛ و صنعتی که در محدودیتهای مشابهِ دی ۱۴۰۳ از خطرِ بیش از ۵ هزار شغلِ متخصص خبر داده بود [۲۲]، بارِ دیگر با عدمِاطمینانِ قاعدهگذاری روبهروست.
فرسایشِ اعتماد. محدودیتی که یکشبه وضع و دو روز بعد برداشته میشود، پیامِ روشنی به بازار میدهد: قواعد قابلِ پیشبینی نیستند. همین پیام، تقاضای احتیاطی برای داراییهای بیرون از ریال را تقویت میکند و همان سرمایهای را میسوزاند که برای کاهشِ پایدارِ سرعت لازم است: اعتبار.
رکودِ تورمیِ عمیقتر. وقتی تولید در حالِ کوچکشدن است، بازگشتِ سرعتِ گردش پس از بازشدنِ سد تمامِ اثرش را روی قیمت میگذارد، نه روی تولید. اقتصادی که همزمان حدودِ ۱۰ درصد کوچکتر شده و تورمِ نقطهایِ نزدیک به ۹۰ درصد دارد، برای چنین ضربهای حاشیه امنی ندارد.
وزنِ سرعت در تورمِ سالِ آینده
برای سنجیدنِ اهمیتِ این متغیر، فرض کنید سالِ آینده نقدینگی ۵۰ درصد رشد کند و تولید ۵ درصدِ دیگر کوچک شود. اگر سرعتِ گردش مثلِ امسال حدودِ ۱۲٫۶ درصد تندتر شود، معادله تورمی حدودِ ۷۷٫۷ درصد میدهد؛ اگر ثابت بماند، حدودِ ۵۷٫۹ درصد؛ و اگر ۱۰ درصد کُند شود، حدودِ ۴۲٫۱ درصد. یعنی صرفاً رفتارِ مردم در نگهداشتن یا فرار از ریال، بیش از ۳۵ واحد درصد تورم را جابهجا میکند. این اعداد پیشبینی نیستند؛ نشان میدهند چرا سیاستگذار به سراغِ V رفته است، و چرا نتیجه این رقابت را نه سدها، بلکه انتظارات تعیین میکنند.
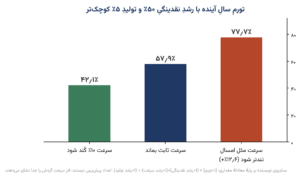
نمودار ۵ — با رشدِ پول و تولیدِ یکسان، رفتارِ سرعتِ گردش بیش از ۳۵ واحد درصد تورم را جابهجا میکند.
راهِ پایدار: کاهشِ سرعت با اعتبار
اگر سرعتِ گردش معلولِ انتظارات است، راهِ کاهشِ پایدارِ آن هم از انتظارات میگذرد. سه اقدام همزمان، شرطِ لازمِ این مسیر است.
قطعِ پولیکردنِ کسری. تا وقتی M با نیازِ مالیِ دولت رشد میکند، هر ترمزی روی V فقط زمان میخرد [۷]. قاعده مالیِ روشن، از جمله سقفِ قانونیِ استقراض از بانک مرکزی و شفافیتِ اضافهبرداشتها، پیششرطِ اعتبارِ هر سیاستِ پولی است.
نرخِ سودِ حقیقیِ کمتر منفی. حرکتِ تدریجی و اعلامشده به سمتِ نرخِ حقیقیِ کمتر منفی، همان کاری را با قیمت میکند که محدودیتِ تسویه با اجبار میکند، با این تفاوت که هزینه پنهان نمیسازد و انباشته نمیشود.
قاعده شفاف به جای بخشنامه یکشبه. اگر نظارت بر کانالهای تسویه ضروری است، باید با قاعدهای ثابت، اعلامشده و قابلِ پیشبینی اعمال شود. محدودیتی که امروز وضع و فردا لغو میشود، خودش موتورِ انتظاراتِ تورمی است.
جمعبندی
معادله مقداری برای هیچکس استثنا قائل نمیشود. در اقتصادی که نقدینگیاش بیش از ۵۰ درصد بزرگ شده و تولیدش حدودِ ۱۰ درصد کوچک شده، تورم یا از کانالِ قیمت بیرون میزند یا پشتِ سدهای اداری جمع میشود. محدودیتهای تسویه و برداشت، ترمزِ دستیِ بانک مرکزی روی سرعتِ گردشِ پول است؛ ابزاری که میتواند چند هفته زمان بخرد، اما پولی را که خلق شده از میان نمیبرد و جریانی را که هر روز حدودِ ۲۰ همت به آن افزوده میشود متوقف نمیکند. سرعتِ گردش دماسنجِ اعتماد است و شکستنِ دماسنج، تب را پایین نمیآورد. اگر زمانِ خریداریشده صرفِ مهارِ کسری و بازسازیِ اعتبارِ سیاستگذار شود، این ترمز کارِ خودش را کرده است؛ اگر نشود، آنچه امروز به تعویق افتاده، فردا با شدتی بیشتر بازمیگردد.
منابع
[۱] Fisher, I. (1911). The Purchasing Power of Money. New York: Macmillan.
[۲] Cagan, P. (1956). The Monetary Dynamics of Hyperinflation. In M. Friedman (Ed.), Studies in the Quantity Theory of Money (pp. 25–117). University of Chicago Press.
[۳] Trend News Agency، «Iran reins in liquidity growth as economic war pressures mount» (اظهاراتِ عبدالناصر همتی، رئیس کل بانک مرکزی)، ۱۳ مهر ۱۴۰۵ (۵ اکتبر ۲۰۲۶). trend.az
[۴] Dadpay, A.، «Iran’s real ticking bomb is monetary»، AGBI، تیر ۱۴۰۵ (ژوئیه ۲۰۲۶). agbi.com
[۵] Marin Consult، گزارشِ رشدِ اقتصادیِ فصلِ اولِ ۱۴۰۵، ۳۰ شهریور ۱۴۰۵ (۲۱ سپتامبر ۲۰۲۶). marin-consult.com
[۶] مرکز آمار ایران، شاخص قیمت مصرفکننده شهریور ۱۴۰۵، به نقل از Marin Consult، ۸ مهر ۱۴۰۵ (۳۰ سپتامبر ۲۰۲۶). marin-consult.com
[۷] Sargent, T. J., & Wallace, N. (1981). Some Unpleasant Monetarist Arithmetic. Federal Reserve Bank of Minneapolis Quarterly Review, 5(3), 1–17.
[۸] Trading Economics، «Iran Interest Rate»، آخرین مقدار: شهریور ۱۴۰۵ (سپتامبر ۲۰۲۶). tradingeconomics.com
[۹] TRM Labs، «Three Enforcement Layers in Five Months: OFAC Designates Iran’s Domestic Crypto Exchanges»، ۱۲ خرداد ۱۴۰۵ (۲ ژوئن ۲۰۲۶). trmlabs.com
[۱۰] Bitcoin.com News، «Report: Iran caps stablecoin transactions as rial hits record low»، ۷ مهر ۱۴۰۴ (۲۹ سپتامبر ۲۰۲۵). news.bitcoin.com
[۱۱] Crypto Briefing، «Central Bank of Iran plans to block rial accounts tied to crypto exchanges»، ۱۱ مهر ۱۴۰۵ (۳ اکتبر ۲۰۲۶). cryptobriefing.com
[۱۲] Iran International، «Tehran divided over $۲ billion plan to prop up rial»، ۱۵ مهر ۱۴۰۵ (۷ اکتبر ۲۰۲۶). iranintl.com
[۱۳] میهن بلاکچین، «بانک مرکزی دسترسی بانکی نوبیتکس و ۴ پلتفرم رمزارزی دیگر را محدود کرد؛ احتمال تأخیر در تسویه ریالی»، مهر ۱۴۰۵. mihanblockchain.com
[۱۴] میهن بلاکچین، «محدودیت ۳ صرافی بزرگ رمزارز رفع شد»، ۲۲ مهر ۱۴۰۵ (۱۴ اکتبر ۲۰۲۶). mihanblockchain.com
[۱۵] bne IntelliNews، «Iran’s dollar volatility falls from ۱۵% to ۱.۲% after central bank intervention»، ۲۰ مهر ۱۴۰۵ (۱۲ اکتبر ۲۰۲۶). intellinews.com
[۱۶] الانچند، «قیمت دلار آمریکا در بازار آزاد (USDIRR)»، ۲۹ مهر ۱۴۰۵ (۲۰ اکتبر ۲۰۲۶). alanchand.com
[۱۷] Trend News Agency، «Iran releases currency exchange rates for October ۲۰»، ۲۹ مهر ۱۴۰۵ (۲۰ اکتبر ۲۰۲۶). trend.az
[۱۸] Lucas, R. E. (1976). Econometric Policy Evaluation: A Critique. Carnegie-Rochester Conference Series on Public Policy, 1, 19–46.
[۱۹] Goodhart, C. A. E. (1975). Problems of Monetary Management: The U.K. Experience. Papers in Monetary Economics, Vol. I. Reserve Bank of Australia.
[۲۰] Kornai, J. (1980). Economics of Shortage. Amsterdam: North-Holland.
[۲۱] Sargent, T. J. (1982). The Ends of Four Big Inflations. In R. E. Hall (Ed.), Inflation: Causes and Effects (pp. 41–98). University of Chicago Press.
[۲۲] Caspian Post، «Iran Shuts Down Crypto Payment Services as Rial Hits Record Low»، ۸ دی ۱۴۰۳ (۲۸ دسامبر ۲۰۲۴). caspianpost.com