

مهستان؛ سجاد بیاضی: سیاستگذار پولی در ماههای اخیر بیش از هر زمان دیگری بر یک اهرم تکیه کرده است: نرخ سود. منطقِ این انتخاب روشن بود؛ اقتصادی که همزمان زیرِ ضربِ شوکِ عرضهٔ ناشی از آسیبهای جنگ و شوکِ تقاضای ناشی از رشدِ پول قرار گرفته، دستکم باید سرعتِ گردشِ پول را کُند کند تا فرصتی برای ترمیمِ سمتِ عرضه بخرد. اما اکنون نشانهها حکایت از آن دارد که این اهرم به سقفِ خود نزدیک شده است. حمید زمانزاده، سرپرستِ امورِ اقتصادِ کلانِ سازمانِ برنامه و بودجه، در همایشِ «چشماندازِ اقتصادِ ایران ۱۴۰۵» با اذعان به اینکه نرخِ سودِ حقیقی همچنان منفی است، تصریح کرد: «اقتصاد ایران دیگر کشش افزایش بیشتر نرخهای سود را ندارد.» [۱] این پارادوکس — نرخی که هم کافی نیست و هم دیگر نمیتواند بالاتر برود — نه از ضعفِ ابزارِ پولی، بلکه از جای دیگری میآید: از بودجهٔ دولت.
بودجهای که جنگ حسابهایش را برهم زد
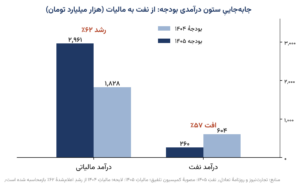
بودجهٔ ۱۴۰۵ با شعارِ انقباض و واقعبینی متولد شد. دولت با درسی که از عدمِ تحققِ درآمدهای نفتیِ سالِ قبل گرفته بود، سهمِ نفت را کوچک کرد. در بودجهٔ ۱۴۰۴، به نوشتهٔ روزنامهٔ تعادل، «درآمد دولت از محل نفت ۶۰۴ هزار میلیارد تومان پیشبینی شده بود» [۷]؛ این رقم در مصوبهٔ کمیسیونِ تلفیق برای ۱۴۰۵ در حدودِ ۲۶۰ هزار میلیارد تومان تثبیت شد. در مقابل، بارِ اصلیِ تأمینِ منابع بر دوشِ مالیات افتاد و درآمدِ مالیاتی در لایحه با رشدی ۶۲ درصدی به ۲۹۶۱ هزار میلیارد تومان رسید [۶]. با این همه، حتی در لایحه نیز ترازِ عملیاتی کسریِ بزرگی داشت؛ به تعبیرِ اکوایران، «این تراز با کسری ۶۱۶ هزار میلیارد تومانی (همت) همراه بوده است» و ترازِ سرمایهای نیز با کسریِ ۳۲۶ همتی بسته شد [۴]. تنها ترازِ مالی مثبت بود، آن هم با تکیه بر بدهی؛ همان گزارش مینویسد: «تراز مالی اما مثبت و متکی بر فروش اوراق است.» [۵]
سپس جنگ از راه رسید. به نوشتهٔ تجارتنیوز، «جنگ ۴۰ روز محاسبات اقتصادی دولت را برهم ریخته است» [۶]. از یک سو تحققِ همان درآمدهای مالیاتیای که ستونِ اصلیِ بودجه شده بود با اما و اگر روبهرو شد؛ اقتصادی که کوچک میشود، پایهٔ مالیاتیِ پیشبینیشده را تولید نمیکند. بر پایهٔ گزارشِ مرکزِ آمارِ ایران، تولیدِ ناخالصِ داخلی در سهماههٔ نخستِ سال ۱۰٫۱ درصد و بدونِ نفت ۴٫۶ درصد کوچک شد [۳]. از سوی دیگر، هزینههای بازسازی و مخارجِ جنگ به سمتِ هزینهها افزوده شد. در همایشِ «چشمانداز» نیز «وصول نشدن ۱۵ میلیارد دلار درآمد نفتی» بهعنوانِ عاملی مهم در جهشِ نرخِ ارز مطرح شد [۸]. زمانزاده جمعبندیِ این وضعیت را چنین بیان کرد که کاهشِ درآمدِ نفت، افتِ مالیات و هزینههای بازسازی و جنگ، کسریِ دولت را از برآوردهای اولیه بیشتر خواهد کرد و فشارِ آن بر بازارِ پول، بازارِ بدهی و تورم مینشیند [۱].
کسری را چه کسی تأمین میکند؟
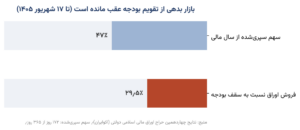
دولتِ کسریدار در نهایت سه راه دارد: مالیاتِ بیشتر، استقراض از مردم از راهِ فروشِ اوراق، یا استقراض از نظامِ بانکی و بانک مرکزی. در ۱۴۰۵ راهِ نخست به سقفِ خود رسیده و راهِ سوم، دستکم در شکلِ مستقیم، بسته است؛ بانک مرکزی پیشتر تصریح کرده بود که در چارچوبِ قوانین «مجاز به خرید اوراق مالی اسلامی در بازار اولیه نبوده» است [۱۴]. پس بارِ اصلی بر دوشِ بازارِ بدهی افتاده است. اما بازارِ بدهی خریدار میخواهد و خریدار، بازده. نتایجِ حراجهای امسال نشان میدهد این بازار از تقویمِ بودجه عقب مانده است. در چهاردهمین حراجِ اوراقِ مالیِ اسلامیِ دولتی در ۱۷ شهریور، از ۴۶٫۹۲ همت اوراقِ عرضهشده تنها ۲۰٫۴۵ همت به فروش رفت و به گزارشِ اکوایران، نسبتِ اوراقِ فروختهشده «به سقف فروش اوراق در بودجه ۱۴۰۵ به ۲۹.۵ درصد رسید» [۹]؛ در حالی که تا آن روز ۱۷۲ روز، یعنی نزدیک به ۴۷ درصد از سالِ مالی، سپری شده بود.
قیمتِ همین مقدار فروش هم کم نبوده است. اکوایران در همان گزارش یادآوری میکند که نرخِ سودِ اوراق در یکی از حراجهای پیشین به حدودِ ۴۱٫۹ درصد رسیده بود [۹]. حراجِ پنجم، که پس از انتشارِ دادههای تورمِ بانک مرکزی در ۸ تیر برگزار شد، با وجودِ بازدهِ تا سررسیدِ حدودِ ۳۹٫۷ درصد، به گزارشِ اقتصادآنلاین «کمترین ارزش فروش اوراق را در میان سایر حراجهای سال ۱۴۰۵» داشت [۱۰]. کارشناسان یکی از مهمترین دلایلِ این سردی را «انتظار فعالان اقتصادی برای افزایش نرخ بهره» میدانند [۱۱]. به بیانِ دیگر، خریدارِ اوراق امروز نمیخرد، چون انتظار دارد فردا با بازدهِ بالاتری بخرد؛ و همین انتظار، خودْ دولت را یک قدم به مسیرِ ناخواسته نزدیکتر میکند.
حسابِ ناخوشایند
ادبیاتِ اقتصادِ کلان برای این وضعیت نامِ مشخصی دارد: «سلطهٔ مالی». توماس سارجنت و نیل والاس در مقالهٔ کلاسیکِ خود با عنوانِ «حسابِ ناخوشایندِ پولیگرایانه» نشان دادند که اگر دولت کسریِ خود را مهار نکند، بانک مرکزی در بهترین حالت تنها میتواند زمانِ وقوعِ تورم را جابهجا کند، نه خودِ آن را [۱۵]. سختگیریِ پولیِ امروز، اگر با انضباطِ مالی همراه نباشد، بدهیِ امروز را بزرگتر و تورمِ فردا را بالاتر میکند. اریک لیپر بعدها همین ایده را صورتبندی کرد: وقتی سیاستِ مالی «فعال» است و خودش را با قیدِ بودجهٔ بیندورهای تطبیق نمیدهد، این سیاستِ پولی است که ناچار «منفعل» میشود و تورم، متغیرِ تعدیلکنندهٔ نهایی میشود [۱۶]. نظریهٔ مالیِ سطحِ قیمتها، که با کریستوفر سیمز و جان کاکرین شناخته میشود، گامی جلوتر میرود: سطحِ قیمتها در نهایت جایی تعیین میشود که ارزشِ حقیقیِ بدهیِ دولت با ارزشِ حالِ مازادهای آیندهٔ بودجه برابر شود [۱۷][۱۸]. اگر مردم باور نکنند که مازادی در راه است، تنها راهِ تعادل، کوچکشدنِ ارزشِ حقیقیِ بدهی از مسیرِ تورم است.
سازوکارِ این حساب را میتوان در یک رابطهٔ ساده دید. تغییرِ نسبتِ بدهیِ دولت به تولید، در هر سال تقریباً برابر است با:
تغییرِ بدهی = (بهرهٔ حقیقی − رشدِ اقتصادی) × بدهیِ پیشین + کسریِ اولیه − حقالضرب
(همهٔ متغیرها بهصورتِ نسبت به تولیدِ ناخالصِ داخلی)
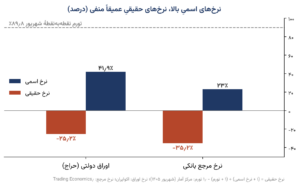
در این رابطه، اگر نرخِ بهرهٔ حقیقی از رشدِ اقتصادی بیشتر باشد، بدهی خودبهخود بزرگ میشود و دولت برای ثابت نگهداشتنِ آن باید مازادِ اولیه داشته باشد. ایرانِ امروز در وضعیتی وارونه قرار دارد: رشد منفی است، اما نرخِ بهرهٔ حقیقی از آن هم منفیتر است. بر پایهٔ آخرین گزارشِ مرکزِ آمار، تورمِ نقطهبهنقطه در شهریور ۱۴۰۵ به ۸۹٫۸ درصد، تورمِ سالانه به ۷۳٫۶ درصد و تورمِ نقطهای گروهِ خوراکیها به ۱۲۱٫۱ درصد رسید [۲]. در برابرِ این ارقام، نرخِ مرجعِ بانکی در حدودِ ۲۳ درصد [۱۳] و بازدهِ اوراقِ دولتی در حدودِ ۴۰ تا ۴۲ درصد [۹][۱۰] است. با فرمولِ «(۱ + نرخ اسمی) ÷ (۱ + تورم) − ۱»، نرخِ حقیقیِ نرخِ مرجع بر پایهٔ تورمِ نقطهای حدودِ منفی ۳۵ درصد و بر پایهٔ تورمِ سالانه حدودِ منفی ۲۹ درصد است؛ برای اوراقِ ۴۱٫۹ درصدی این ارقام به ترتیب حدودِ منفی ۲۵ و منفی ۱۸ درصد است. همین منفیبودنِ نرخِ حقیقی، در عمل یکی از منابعِ تأمینِ مالیِ دولت است؛ تورم، ارزشِ حقیقیِ اوراق و سپردهها را میبلعد و بخشی از بارِ بدهی را بیصدا از دوشِ دولت برمیدارد. اینجاست که تلهٔ نرخ سود شکل میگیرد.
دو شاخِ یک تله
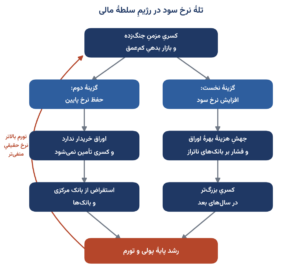
سیاستگذار بر سرِ یک دوراهی ایستاده است و هر دو مسیر، دستکم در کوتاهمدت، به یک مقصد میرسند.
شاخِ نخست؛ بالا بردنِ نرخ. اگر بانک مرکزی برای مثبت کردنِ نرخِ حقیقی، نرخِ سود را بالا ببرد، هزینهٔ بهرهٔ اوراقِ دولتی جهش میکند. دولتی که امروز اوراق را با بازدهِ نزدیک به ۴۰ درصد میفروشد، با هر واحد افزایشِ نرخ، سهمِ بیشتری از بودجهٔ آینده را به بازپرداختِ بهره اختصاص میدهد. همزمان، بانکهای ناتراز که بخشِ بزرگی از داراییهایشان در تسهیلاتِ تکلیفی و مطالباتِ معوق قفل شده، با گرانتر شدنِ منابع، به اضافهبرداشت از بانک مرکزی نزدیکتر میشوند. کسری، در لباسِ هزینهٔ بهره، بازمیگردد.
شاخِ دوم؛ نگهداشتنِ نرخ. اگر نرخ بالا نرود، اوراق در بازاری که تورمِ نقطهایِ نزدیک به ۹۰ درصد را میبیند خریدارِ کافی پیدا نمیکند؛ همان اتفاقی که در حراجهای امسال رخ داد. کسریِ تأمیننشده باید از جایی پر شود؛ از تنخواهِ خزانه، از تعویقِ پرداختها و انباشتِ بدهی به پیمانکاران و بانکها، یا از تکلیف به نظامِ بانکی. همهٔ این مسیرها در نهایت به رشدِ پایهٔ پولی میرسند.
تلهٔ موفقیت
وجهِ کمتر دیدهشدهٔ این تله آن است که حتی موفقیت هم هزینه دارد. اوراقی که امروز با نرخِ حدودِ ۴۲ درصد منتشر میشوند، فقط تا زمانی برای دولت ارزاناند که تورم بالا بماند. اگر برنامهٔ تثبیت جواب دهد و تورم فروکش کند، همان نرخِ اسمیِ قفلشده به نرخِ حقیقیِ مثبت و سنگینی تبدیل میشود. جدولِ زیر، بارِ حقیقیِ بازپرداختِ هر ۱۰۰ تومان اوراقِ یکساله با نرخِ ۴۱٫۹ درصد را در پنج سناریوی تورمی نشان میدهد:
| نرخ تورم در سال سررسید | ارزش حقیقیِ بازپرداختِ هر ۱۰۰ تومان | نرخ بهرهٔ حقیقیِ بدهی |
| ۸۹٫۸ درصد (نقطهایِ شهریور) | ۷۴٫۸ تومان | منفی ۲۵٫۲ درصد |
| ۷۳٫۶ درصد (سالانهٔ شهریور) | ۸۱٫۷ تومان | منفی ۱۸٫۳ درصد |
| ۶۰ درصد | ۸۸٫۷ تومان | منفی ۱۱٫۳ درصد |
| ۴۰ درصد | ۱۰۱٫۴ تومان | مثبت ۱٫۴ درصد |
| ۲۵ درصد | ۱۱۳٫۵ تومان | مثبت ۱۳٫۵ درصد |
محاسبه: ارزش حقیقی = ۱۰۰ × ۱٫۴۱۹ ÷ (۱ + نرخ تورم)
معنای این جدول برای سیاستگذار روشن است: دولتی که امروز بدهیِ اسمیِ گران انباشته میکند، فردا انگیزهای ساختاری برای بالا نگهداشتنِ تورم خواهد داشت، چون تثبیت، بارِ بدهیاش را سنگین میکند. بازار نیز این انگیزه را میخواند و به همین دلیل به وعدهٔ کاهشِ تورم اعتماد نمیکند؛ و این بیاعتمادی، نرخِ مطالبهشده برای اوراقِ بعدی را باز هم بالاتر میبرد.
پولیسازیِ پنهان: وقتی اوراق از درِ پشتی به بانک مرکزی میرسد
منعِ قانونیِ خریدِ اوراق در بازارِ اولیه، تصویرِ کامل را نشان نمیدهد. بخشِ مهمی از اوراقِ دولتی را بانکها میخرند و بانکها، بهویژه بانکهای ناتراز، میتوانند برای تأمینِ نقدینگیِ خود همان اوراق را در عملیاتِ بازارِ باز و قراردادهای بازخرید نزدِ بانک مرکزی وثیقه بگذارند. در این مسیر، اوراقی که قرار بود کسری را با پساندازِ مردم تأمین کند، با یک واسطه به ترازنامهٔ بانک مرکزی میرسد و پایهٔ پولی را بزرگ میکند. از همین زاویه باید به اظهاراتِ محمدجعفر قائمپناه، معاونِ اجراییِ رئیسجمهور، در گفتوگو با ایسنا در ۹ شهریور نگریست؛ او بانکها را عاملِ ۶۷ درصدِ تورم معرفی کرد و به گزارشِ رادیو فردا همزمان اذعان کرد که «دولت بهدلیل ناترازی بودجه ناچار به چاپ پول است» [۱۲]. تفکیکِ «سهمِ بانک» از «سهمِ دولت» در چنین ساختاری چندان معنادار نیست؛ ناترازیِ بانکها بخشی از کسریِ شبهمالیِ دولت است که از دفترِ بودجه به دفترِ بانک منتقل شده است.
برنده و بازنده
بازندهها. نخستین بازنده، سپردهگذار و دارندهٔ داراییهای ریالیِ با درآمدِ ثابت است که با نرخِ حقیقیِ حدودِ منفی ۳۰ تا ۳۵ درصد، سالانه بخشِ بزرگی از قدرتِ خریدِ پساندازش را بهصورتِ مالیاتِ تورمی میپردازد. بازندهٔ دوم، بخشِ خصوصیِ مولد است؛ وقتی دولت در بازارِ اولیهٔ بدهی با بازدهِ نزدیک به ۴۰ درصد منابع جذب میکند، کفِ هزینهٔ تأمینِ مالی برای هر بنگاهی که بخواهد اوراق منتشر کند یا سرمایهٔ تازه جذب کند بالا میرود و منابعِ قابلِوامدهیِ بانکها به سمتِ دولت کشیده میشود. بازندهٔ سوم، حقوقبگیر است که دستمزدِ اسمیاش همیشه یک گام از قیمتها عقب میماند.
برندهها. در سوی دیگر، هر بدهکارِ بزرگی که بدهیِ اسمی با نرخِ ثابت دارد — از جمله خودِ دولت — از فرسایشِ تورمی سود میبرد؛ و دارندگانِ داراییهای حقیقی و ارزی، که از ریال گریختهاند، سهمِ بیشتری از ثروتِ ملی را در اختیار میگیرند. سلطهٔ مالی، در عمل یک بازتوزیعِ بیصدا از پساندازکنندهٔ ریالی به بدهکار و دارندهٔ دارایی است.
راهِ خروج: اول لنگرِ مالی، بعد لنگرِ پولی
تجربهٔ کشورهایی که از تورمهای بالا بیرون آمدهاند یک ترتیبِ مشخص را نشان میدهد: لنگرِ مالی مقدم بر لنگرِ پولی است. افزایشِ نرخِ سود تنها زمانی تورم را مهار میکند که بازار باور کند دولت در آینده مازادِ اولیهٔ کافی برای بازپرداختِ بدهی خواهد داشت؛ در غیرِ این صورت، نرخِ بالاتر فقط بدهیِ بیشتر و تورمِ مؤخرِ بزرگتر میسازد. از این منظر، چند اقدام اولویت دارد.
قاعدهٔ مالیِ معتبر. سقفی شفاف و قابلِپایش برای کسریِ اولیه، همراه با گزارشدهیِ منظمِ تحققِ درآمدها، مهمترین سیگنالی است که میتواند انتظارِ بازارِ بدهی را تغییر دهد.
شفافسازیِ کسریِ شبهمالی. تا زمانی که ناترازیِ بانکها، بدهی به پیمانکاران و تکالیفِ خارج از بودجه در دفترِ بودجه دیده نشوند، هر رقمی برای کسری ناقص است و بانک مرکزی با کسریای میجنگد که اندازهاش را نمیداند.
اوراقِ شاخصدار و بلندمدت. انتشارِ بخشی از بدهی بهصورتِ اوراقِ متصل به تورم، انگیزهٔ دولت برای آبکردنِ بدهی با تورم را از میان میبرد و همزمان به بازار نشان میدهد که دولت، خود در موفقیتِ تثبیت ذینفع است.
هماهنگیِ نرخِ سود با مسیرِ مالی. افزایشِ نرخ باید در کنارِ برنامهٔ کاهشِ کسری و بهصورتِ پیشاعلامشده انجام شود تا بازار بهجای انتظار برای نرخِ بالاتر، اکنون بخرد.
جمعبندی
نرخِ سود در اقتصادِ امروزِ ایران، ابزارِ لازمی است که کافی نیست. میتواند سرعتِ گردشِ پول را اندکی کُند کند و برای سیاستگذار زمان بخرد، اما تا وقتی کسریِ جنگزدهٔ بودجه بیلنگر بماند، هر افزایشِ نرخ بخشی از راهِ بازگشتِ کسری به بانک مرکزی را هموارتر میکند. اقتصادی که نرخِ سودِ حقیقیاش منفیِ ۲۵ تا ۳۵ درصد است و با این حال «کششِ افزایشِ نرخ» ندارد، پیش از آنکه با مسئلهٔ پولی روبهرو باشد، با مسئلهٔ مالی درگیر است. تا زمانی که دولت برای تأمینِ کسری به تورم نیاز داشته باشد، تورم راهِ خود را پیدا خواهد کرد؛ و پرسشِ اصلی نه این است که بانک مرکزی نرخ را تا کجا بالا ببرد، بلکه این است که دولت چه زمانی بارِ بودجه را از دوشِ پول بردارد.
منابع
[۱] اکوایران، «زمانزاده در همایش چشمانداز اقتصاد ایران ۱۴۰۵»، تیر ۱۴۰۵. ecoiran.com
[۲] مرکز آمار ایران، گزارش شاخص قیمت مصرفکننده شهریور ۱۴۰۵، به نقل از Marin Consult، ۸ مهر ۱۴۰۵ (۳۰ سپتامبر ۲۰۲۶). marin-consult.com
[۳] مرکز آمار ایران، گزارش رشد اقتصادی سهماههٔ نخست ۱۴۰۵، به نقل از Marin Consult، ۳۰ شهریور ۱۴۰۵ (۲۱ سپتامبر ۲۰۲۶). marin-consult.com
[۴] اکوایران، «ارقام لایحه بودجه ۱۴۰۵ اعلام شد». ecoiran.com
[۵] اکوایران، تحلیل لایحهٔ بودجهٔ ۱۴۰۵ (ترازهای عملیاتی، سرمایهای و مالی). ecoiran.com
[۶] تجارتنیوز، «تأمین منابع مالی برای پروژههای آسیبدیده». tejaratnews.com
[۷] روزنامهٔ تعادل، «درآمد نفتی کشور ایران پس از آغاز جنگ چقدر رشد کرده است؟»، ۸ فروردین ۱۴۰۵. taadolnewspaper.ir
[۸] اقتصادنیوز، پوشش خبری همایش «چشمانداز اقتصاد ایران ۱۴۰۵». eghtesadnews.com
[۹] اکوایران، گزارش چهاردهمین حراج اوراق مالی اسلامی دولتی، ۱۷ شهریور ۱۴۰۵. ecoiran.com
[۱۰] اقتصادآنلاین، «دولت در بازار بیاعتبار شد؛ استقبال کمسابقه از اوراق دولتی». eghtesadonline.com
[۱۱] بانک اول، «پنجمین حراج اوراق هم شکست خورد؛ چرا بازار بدهی خریدار ندارد؟». bankavl.com
[۱۲] رادیو فردا، گزیدهٔ اخبار اقتصاد ایران، به نقل از گفتوگوی محمدجعفر قائمپناه با ایسنا، ۹ شهریور ۱۴۰۵. docs.rferl.org
[۱۳] Trading Economics، «Iran Interest Rate»، آخرین مقدار: شهریور ۱۴۰۵ (سپتامبر ۲۰۲۶). tradingeconomics.com
[۱۴] اقتصادنیوز، «نتیجه حراج جدید اوراق بدهی دولتی اعلام شد» (به نقل از بانک مرکزی)، مهر ۱۳۹۹. eghtesadnews.com
[۱۵] Sargent, T. J., & Wallace, N. (1981). Some Unpleasant Monetarist Arithmetic. Federal Reserve Bank of Minneapolis Quarterly Review, 5(3), 1–17.
[۱۶] Leeper, E. M. (1991). Equilibria under ‘Active’ and ‘Passive’ Monetary and Fiscal Policies. Journal of Monetary Economics, 27(1), 129–147.
[۱۷] Sims, C. A. (1994). A Simple Model for Study of the Determination of the Price Level and the Interaction of Monetary and Fiscal Policy. Economic Theory, 4(3), 381–399.
[۱۸] Cochrane, J. H. (2023). The Fiscal Theory of the Price Level. Princeton University Press.